Teknokent Vergi Avantajları 2026: Kurumlar Vergisi, KDV, Stopaj, SGK
Teknokentte Ar-Ge ve yazılım kazancı 31 Aralık 2028'e kadar kurumlar vergisinden istisna; yazılım tesliminde KDV yok, Ar-Ge personelinin gelir vergisi stopajı ve SGK işveren payının yarısı destekleniyor.
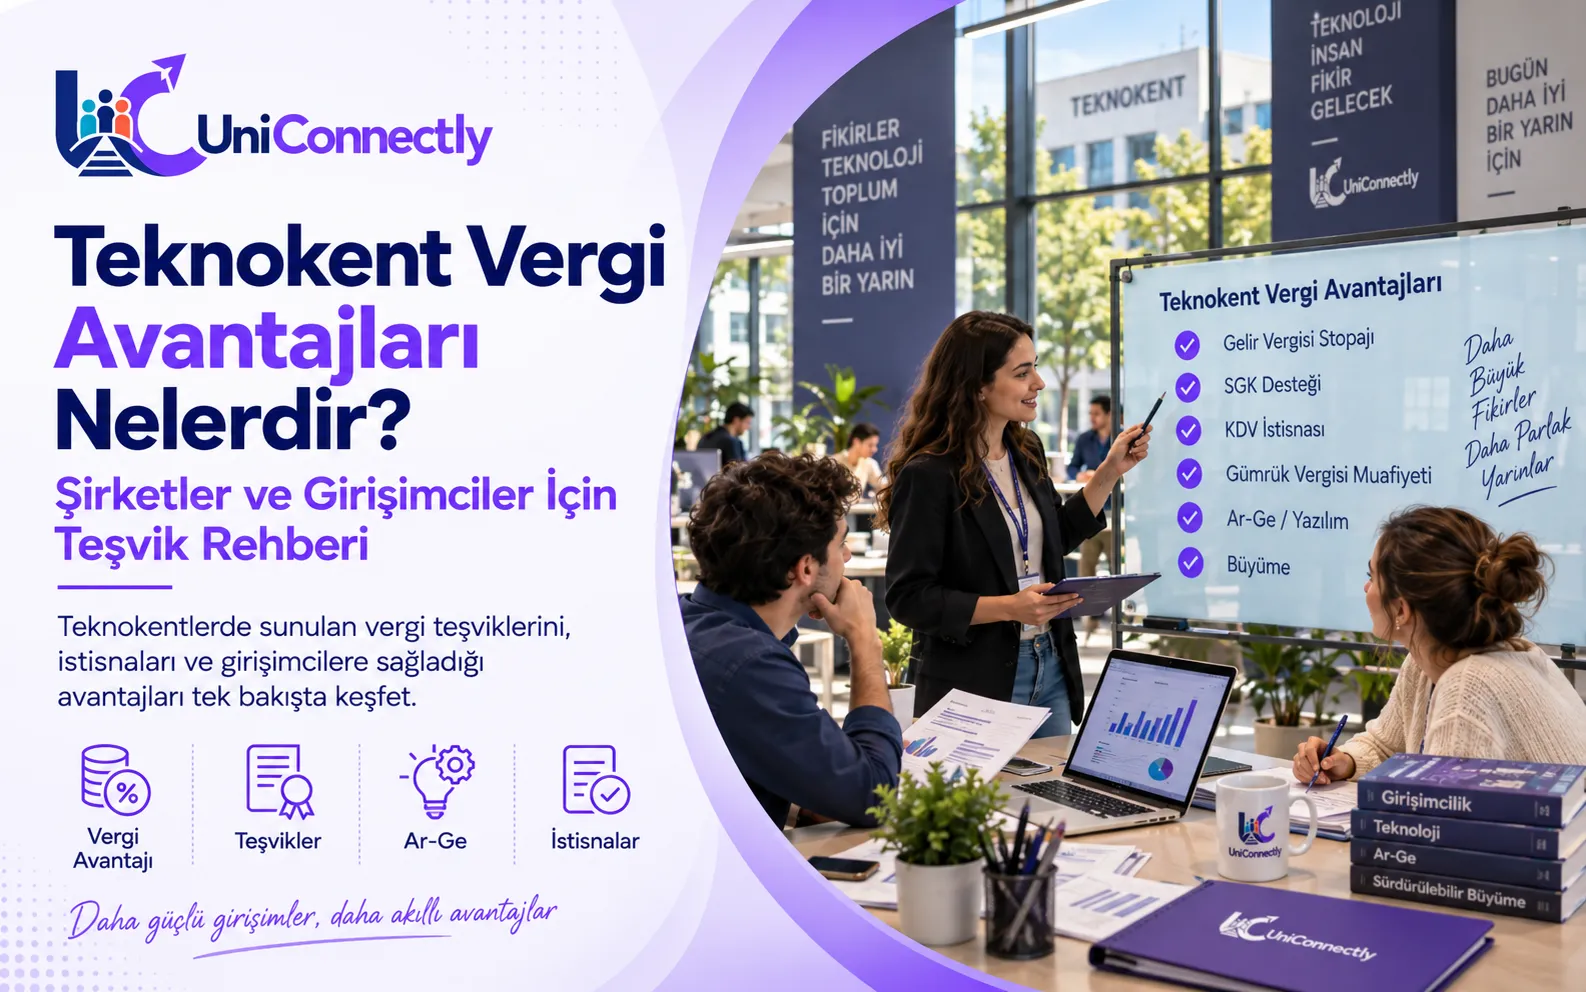
Teknokentin cazibesi ofis değil, vergi. 4691 sayılı kanun dört ana istisna veriyor ve dördü de 31 Aralık 2028'e kadar geçerli. Bu yazı her birini ne kadar kazandırdığıyla anlatıyor; kurulum süreci teknokentte şirket kurma yazısında. Bilgiler 12 Eylül 2026'da kanun metni ve 2026 rehberlerinden doğrulandı; oranlar için son sözü mali müşaviriniz söyler.
Dört istisna tek tabloda
| İstisna | Ne kazandırıyor | Kimde |
|---|---|---|
| Kurumlar ve gelir vergisi istisnası | Bölgedeki Ar-Ge, yazılım ve tasarım faaliyetinden elde edilen kazanç vergi dışı | Şirket |
| KDV istisnası | Bölgede üretilen yazılımın (sistem yönetimi, veri yönetimi, iş uygulamaları, oyun, mobil, askeri komuta kontrol yazılımı) tesliminde KDV yok | Şirket ve müşteri |
| Ücret gelir vergisi stopajı | Ar-Ge, tasarım ve destek personelinin ücretinden kesilen gelir vergisi ve damga vergisi terkin ediliyor; net maaş aynı kalırken işverenin maliyeti düşüyor | Şirket (çalışan lehine kullanılabiliyor) |
| SGK işveren payı desteği | Ücreti stopaj istisnasından yararlanan personelin SGK işveren hissesinin yarısı Hazine tarafından karşılanıyor | Şirket |
Süre: 31 Aralık 2028. Kanun daha önce iki kez uzatıldı; 2028 sonrası için yeni bir uzatma kararı gerekiyor.
Örnekle: bir yazılımcı çalıştırmanın maliyeti
Brüt 100.000 TL maaşlı bir Ar-Ge personeli için teknokent dışında işveren, gelir vergisi stopajı ve tam SGK işveren payıyla yükleniyor. Teknokentte gelir vergisi stopajı terkin ediliyor ve SGK işveren payının yarısı destekleniyor. Mali müşavirlerin 2026 hesaplarında fark, brüt maaşın kabaca beşte biri ile dörtte biri arasında çıkıyor; oran maaş dilimine göre değişiyor. Bu fark iki kişilik bir ekipte yılda bir üçüncü kişinin maaşına yaklaşıyor.
Şartlar: istisna otomatik değil
- Kazanç bölgede yürütülen ve onaylı projeden gelmeli; teknokent dışı işlerin geliri istisna dışı, ayrı hesaplanıyor
- Personel istisnası bölgede fiilen çalışan personel için; uzaktan çalışmaya bakanlığın belirlediği oranda izin var, aşan kısım istisna dışı
- Aylık personel ve proje bildirimleri teknokent yönetimine ve bakanlık portalına zamanında yapılmalı; geç bildirim istisnayı düşürüyor
- Destek personeli sayısı Ar-Ge personelinin belirli bir oranını aşamıyor
Bunlar teknokente özgü değil
Ar-Ge indirimi (5746), TÜBİTAK proje destekleri ve KOSGEB programları teknokent dışında da var. Teknokenti özel kılan dört istisnanın birlikte gelmesi. KOSGEB desteği ve BiGG yatırımı teknokent şirketleriyle birlikte kullanılabiliyor.
Kontrol listesi
Sıkça sorulan sorular
Şahıs şirketi de istisnadan yararlanır mı?
Gelir vergisi istisnası şahıs şirketinde de geçerli; personel istisnaları çalışan olduğunda anlam kazanıyor.
Teknokent dışına yazılım satarsam KDV var mı?
Bölgede üretilen ve kanunun saydığı türdeki yazılımın teslimi KDV'siz; hizmet ve danışmanlık faturaları KDV'li.
2028'den sonra ne olacak?
Kanunun süresi uzatılmazsa istisnalar biter; geçmişte iki kez uzatıldı, ama plan yaparken 2028'i sınır alın.